Thời trẻ, họ bận rộn làm việc để chu cấp cho gia đình, đến khi về già vẫn không ngừng lo lắng cho con cái đã trưởng thành, tiếp tục gánh vác đủ loại chi phí và trách nhiệm trong cuộc sống.
Tôi từng nghĩ cha mẹ giúp đỡ con cái là chuyện hết sức bình thường. Khi con gặp khó khăn, nếu có khả năng, cha mẹ đương nhiên sẽ dang tay hỗ trợ. Thế nhưng, theo thời gian, một số sự giúp đỡ ban đầu xuất phát từ tình nguyện lại dần trở thành điều hiển nhiên trong mắt con cái.
Tôi gọi sự thay đổi này là "sự dư thừa tình cảm gia đình". Nói một cách thẳng thắn, con cái đã quen với việc nhờ cậy cha mẹ, thậm chí coi tiền bạc, uy tín tín dụng và thời gian của cha mẹ như những nguồn lực có thể tùy ý sử dụng bất cứ lúc nào.
Ảnh minh họa
Vài năm trước, con trai của một người hàng xóm sống ở tầng dưới đang kinh doanh nhưng gặp khó khăn về dòng tiền. Ông cụ đã lấy gần 400 triệu từ khoản tiền tiết kiệm của mình để giúp con trai. Sau khi nghỉ hưu, ông nhận lương hưu hằng tháng và có lối sống rất tiết kiệm. Mỗi lần mua thực phẩm, ông đều so sánh giá cả ở nhiều cửa hàng trước khi quyết định. Số tiền này vốn được dành để trang trải cuộc sống tuổi già và phòng ngừa những tình huống khẩn cấp.
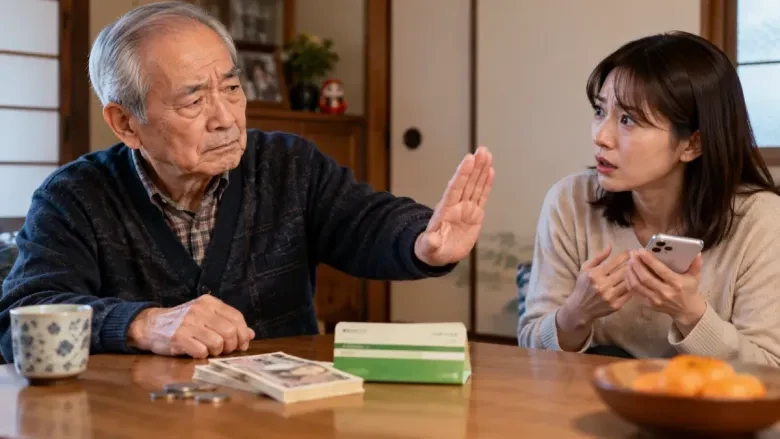
Thế nhưng, việc kinh doanh của con trai sau đó vẫn không khởi sắc, anh ta tiếp tục hỏi xin tiền. Ông lão lật giở những cuốn sổ ghi chép chi tiêu cũ trong một thời gian dài, cuối cùng quyết định không hỗ trợ thêm.
Người con trai khi ấy không hiểu, cho rằng cha mình vẫn còn tiền tiết kiệm, tại sao lại không thể giúp đỡ thêm một lần nữa?
Nhưng ông lão chỉ nói một câu: "Con là người điều hành công việc kinh doanh. Con không thể mong cha dùng tiền dưỡng già của mình để giải quyết mọi vấn đề phát sinh".
Một trường hợp khác là một người đàn ông đã nghỉ hưu, có con gái chuẩn bị vay tiền mua nhà và nhờ cha ký giấy tờ bảo lãnh. Khi những tờ giấy vừa được in ra còn nóng hổi, ông cầm trên tay và cẩn thận xem xét từng trang. Tuy nhiên, con gái lại cho rằng cha quá kỹ tính, nghĩ rằng đây chỉ là việc ký tên đơn giản, không cần phải làm phức tạp mọi chuyện.
Cuối cùng, người cha quyết định từ chối ký, đồng thời yêu cầu con gái làm rõ phạm vi bảo lãnh, phương thức chịu trách nhiệm cũng như hậu quả nếu vi phạm hợp đồng. Hai cha con rơi vào thế bế tắc trong một thời gian, nhưng ông vẫn kiên quyết không thay đổi quyết định.
Hoàn cảnh của hai gia đình trên khiến tôi suy nghĩ rất nhiều. Cha mẹ sẵn lòng giúp đỡ con cái vốn không có gì sai, nhưng nếu không xác định rõ giới hạn và mức độ hỗ trợ, theo thời gian, một mối quan hệ gia đình bình thường rất dễ biến thành trách nhiệm chỉ đến từ một phía.
Điều đầu tiên người cao tuổi cần lưu ý là khoản tiền tiết kiệm dành cho tuổi nghỉ hưu. Dù con cái có hỏi xin bao nhiêu lần, cha mẹ cũng không nên tùy tiện rút hết số tiền này để giúp đỡ.
Ảnh minh họa
Tiền tiết kiệm của người già thoạt nhìn chỉ là những khoản tiền gửi trong ngân hàng, nhưng thực chất đó là nguồn bảo đảm cho nhiều nhu cầu trong tương lai, từ chi phí sinh hoạt hằng ngày, khám chữa bệnh, thuốc men cho đến những khoản dự phòng khi có tình huống bất ngờ xảy ra. Đây không phải số tiền có thể tùy ý lấy ra cho đi chỉ vì hiện tại chưa cần sử dụng đến.
Khi con cái bắt đầu kinh doanh, mua nhà hoặc mở rộng hoạt động làm ăn, mỗi người đều cần có kế hoạch tài chính riêng. Cha mẹ đương nhiên có thể hỗ trợ trong khả năng của mình, nhưng không thể biến khoản tiết kiệm dưỡng già thành một quỹ tiền để con cái tùy ý sử dụng, thậm chí bù đắp thua lỗ kinh doanh bất cứ lúc nào. Hôm nay lấy đi một ít, ngày mai lại thêm một khoản, cuối cùng chính cuộc sống tuổi già của cha mẹ sẽ bị ảnh hưởng.
Điều thứ hai là uy tín tín dụng cá nhân. Người cao tuổi nên thận trọng và biết cách từ chối những yêu cầu của con cái liên quan đến việc đứng tên vay tiền hoặc bảo lãnh khoản vay.
Một số người con cho rằng cha mẹ đã nghỉ hưu, có lịch sử tín dụng tốt nên việc ký hợp đồng bảo lãnh thay mình chẳng phải vấn đề gì lớn. Tuy nhiên, họ có thể chưa thực sự cân nhắc rằng một khi đặt bút ký vào hợp đồng, cha mẹ sẽ phải đối mặt với những trách nhiệm pháp lý chứ không đơn thuần là giúp đỡ con cái bằng tình cảm gia đình.
Nếu người vay không thể trả nợ đúng hạn, người bảo lãnh có thể phải thực hiện những nghĩa vụ tài chính và chịu trách nhiệm pháp lý theo các điều khoản đã cam kết trong hợp đồng. Cha mẹ không thể phớt lờ những rủi ro thực tế này chỉ vì người nhờ cậy mình là con ruột.
Điều thứ ba là thời gian riêng tư. Cha mẹ không thể đáp ứng mọi yêu cầu của con cái, đặc biệt là việc chăm sóc gia đình và trông nom cháu nhỏ trong thời gian dài.
Con gái của một người họ hàng xa sau khi sinh con đã mong muốn mẹ chuyển đến sống cùng để giúp chăm sóc em bé lâu dài. Trước đó, cuộc sống của bà cụ khá giản dị nhưng thoải mái. Mỗi ngày, bà đều dành thời gian tưới hoa trên ban công, buổi chiều đi dạo và có những kế hoạch riêng cho bản thân.
Thế nhưng, sau khi chuyển đến nhà con gái, người phụ nữ lớn tuổi gần như đảm nhận toàn bộ công việc từ nấu nướng, ăn uống, tắm rửa đến chăm sóc các cháu. Quạt hút mùi trong bếp thường xuyên hoạt động đến tận khuya, thời gian nghỉ ngơi của bà ngày càng ít đi. Dường như trong mắt con gái, mẹ đã nghỉ hưu, không còn công việc gì phải bận tâm nên có thể dành toàn bộ thời gian để giúp mình chăm sóc gia đình.
Ảnh minh họa
Người phụ nữ lớn tuổi không hề ngại giúp con gái một số công việc, nhưng bà không muốn dành phần đời còn lại chỉ để chăm sóc con cháu. Suy cho cùng, việc nhờ ông bà hỗ trợ trông nom trẻ nhỏ cần được bàn bạc rõ ràng từ trước, bao gồm thời điểm bắt đầu, khoảng thời gian cần giúp đỡ và cách những thành viên khác trong gia đình cùng chia sẻ trách nhiệm.
Ba điều trên thoạt nhìn có vẻ không liên quan đến nhau, nhưng nếu suy nghĩ kỹ, chúng đều cùng chỉ ra một vấn đề: Những áp lực mà con cái trưởng thành phải đối mặt trong cuộc sống không nên trở thành trách nhiệm mà cha mẹ phải gánh vác suốt đời.
Dĩ nhiên, tôi không phản đối việc cha mẹ giúp đỡ con cái. Người trẻ ngày nay phải đối mặt với nhiều áp lực khi mua nhà, có thể gặp khó khăn trong quá trình khởi nghiệp và cần người hỗ trợ chăm sóc con nhỏ sau khi sinh. Đây đều là những thách thức thực tế trong cuộc sống, việc các thành viên trong gia đình giúp đỡ lẫn nhau là điều hoàn toàn bình thường.
Tuy nhiên, có một điều cần phải làm rõ: Cha mẹ sẵn lòng giúp đỡ không có nghĩa là họ phải chịu trách nhiệm cho mọi hậu quả. Khi khó khăn phát sinh, các thành viên có thể cùng nhau tìm cách giải quyết, nhưng không thể vin vào tình thân để khiến người già phải đánh đổi tài sản, uy tín tín dụng và cả sự ổn định trong cuộc sống của mình.
Có tiền tiết kiệm không đồng nghĩa với việc người cao tuổi phải liên tục lấy tiền ra cho con cái. Nếu bản thân còn gặp khó khăn về tài chính, họ càng không cần thiết phải mang cả khoản tiền dưỡng già cuối cùng ra để chứng minh tình yêu thương dành cho con.
Ảnh minh họa
Nuôi dạy con cái là trách nhiệm mà cha mẹ đã đảm nhận trong suốt những năm tháng con còn nhỏ. Nhưng khi con trưởng thành, chúng cũng cần dần học cách tự đưa ra quyết định và chịu trách nhiệm với cuộc sống của mình. Cha mẹ đã vất vả làm việc trong phần lớn cuộc đời, vì vậy, những năm tháng cuối đời cũng nên là khoảng thời gian họ được nghỉ ngơi, tận hưởng cuộc sống và làm những điều mình yêu thích.
Tóm lại, tình cảm gia đình có thể là chỗ dựa để các thành viên giúp đỡ lẫn nhau, nhưng không nên bị lợi dụng một cách vô điều kiện. Dù giàu có hay không, người cao tuổi cũng cần giữ vững ba giới hạn: tiền tiết kiệm dưỡng già, uy tín tín dụng cá nhân và thời gian riêng tư. Bởi lẽ, những năm tháng cuối đời không nên trở thành quãng thời gian họ phải liên tục gánh vác chi phí, trách nhiệm và những áp lực thay cho người khác.